אחת ההחלטות הראשונות שכל זכיין חדש מקבל — ולרוב גם המהירה והפחות מחושבת שבהן — היא באיזה מבנה משפטי לפתוח את העסק. עוסק מורשה או חברה בע"מ? ברוב המקרים ההכרעה נופלת בשיחה של חמש דקות עם מכר, שבוע לפני החתימה על הסכם הזיכיון, ונשארת בתוקף שנים.
זו החלטה שמשפיעה על שלושה דברים בבת אחת: כמה מס תשלמו על אותו רווח בדיוק, על מי נופל החוב אם הסניף לא מצליח, ואיך הבנק, המזכה ובעל הנכס מסתכלים עליכם. המדריך הזה עוסק בישות ובמיסוי — לא בחוזה. את הצד החוזי של העסקה מול המזכה, מהבלעדיות הטריטוריאלית ועד תנאי ההפסקה, כיסינו בנפרד במדריך הסכמי זכיינות.
שתי האפשרויות — ומה ההבדל בפועל
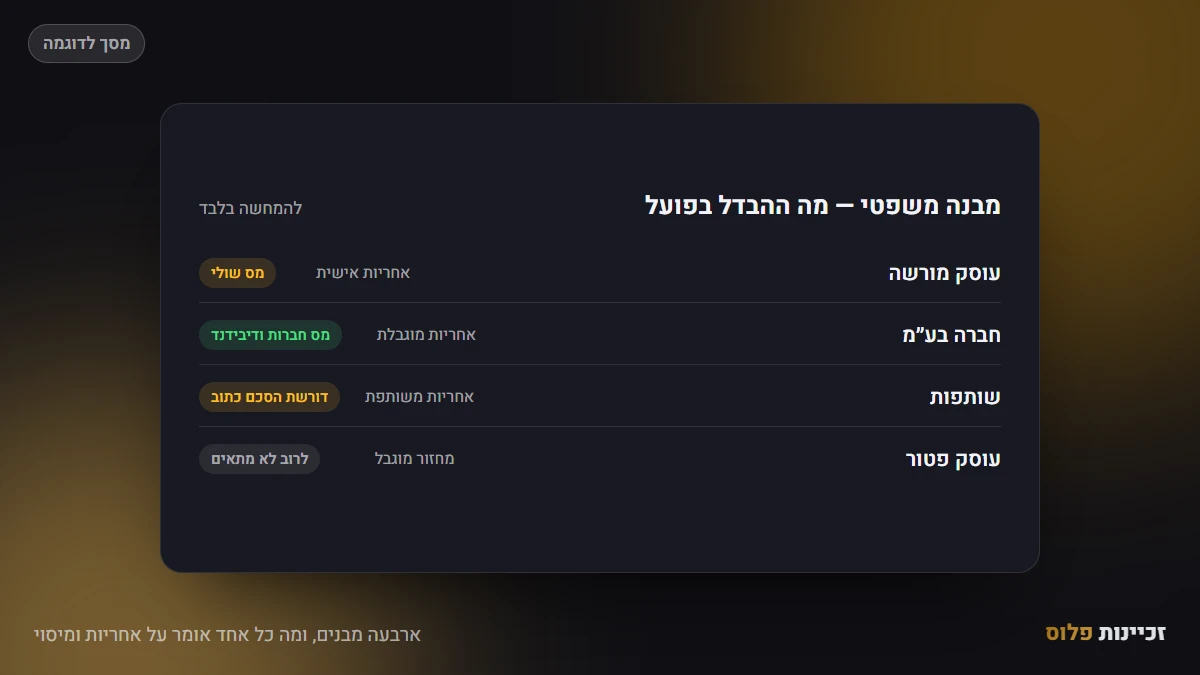
בישראל יש לזכיין שתי דרכים מעשיות להחזיק סניף. השלישית — עוסק פטור — אינה רלוונטית כאן: תקרת המחזור שלה נמוכה בהרבה ממחזור של סניף זכיינות פעיל, וממילא עוסק פטור אינו יכול לקזז מס תשומות, מה שהופך אותה לבחירה גרועה במיוחד בשנת ההקמה.
עוסק מורשה
אתם והעסק הם אותו אדם. הרווח מהסניף מצטרף להכנסה האישית שלכם ומחויב במדרגות מס ההכנסה הרגילות, שמגיעות בקצה העליון ל-47% ועוד מס יסף על הכנסה גבוהה במיוחד. ההקמה מיידית וכמעט חינם, הדיווח פשוט, ואין אגרות שנתיות. החיסרון: אין הפרדה — כל חוב של העסק הוא חוב שלכם, אישית, עד הדירה והחסכונות.
חברה בע"מ
החברה היא אישיות משפטית נפרדת. היא זו שחותמת על חוזה השכירות, שמעסיקה את העובדים ושחייבת לספקים. הרווח שלה מחויב במס חברות בשיעור אחיד של 23%, ורק כשאתם מושכים כסף החוצה כדיבידנד משולם מס נוסף ברמת בעל המניות. בתמורה אתם משלמים ביוקרטיה: דוח שנתי מבוקר, אגרה שנתית לרשם החברות, הנהלת חשבונות כפולה ועלות רואה חשבון גבוהה יותר.
אחריות אישית — והערבות שמבטלת אותה בפועל
זה הסעיף שבגללו רוב היועצים ממליצים אוטומטית על חברה, וזה גם הסעיף שהכי מוגזם. נכון שהחברה מגינה: נושה שלה פונה אליה, לא אליכם. אבל בעסק זכיינות קטן, כמעט כל גורם משמעותי ידרוש ערבות אישית שתעקוף את ההגנה הזו לגמרי:
- הבנק — לא יעמיד הלוואה לחברה חדשה בלי ערבות אישית של הבעלים, ולעיתים גם של בן או בת הזוג.
- בעל הנכס — חוזה שכירות מסחרי לחמש שנים כמעט תמיד כולל ערבות אישית או שטר חוב, כי החברה עצמה חסרת נכסים.
- המזכה — רשתות רבות מחתימות את היזם עצמו כערב להתחייבויות החברה, בדיוק כדי שלא יוכל "להעלים" אותן.
- ספק מרכזי — כשיש קו אשראי משמעותי, גם הוא יבקש.
מה שכן נשאר מוגן הוא כל מה שלא חתמתם עליו: תביעת עובד, נזק לצד שלישי בחנות, חוב לספק קטן ללא ערבות, וחשיפה שנובעת מפעילות עתידית שלא צפיתם. זו הגנה אמיתית — היא פשוט לא מה שרוב האנשים מדמיינים. ככל שהסניף גדול יותר, מעסיק יותר ומחזיק ציוד יקר יותר, כך המשקל שלה עולה.
המס — מס שולי מול מס חברות ודיבידנד
כאן נמצאת רוב ההחלטה, והיא פשוטה יותר ממה שנדמה. כעוסק מורשה, כל שקל רווח ממוסה לפי המדרגה השולית שלכם באותה שנה. כחברה, הרווח ממוסה ב-23% — ואם אתם מושכים את כולו החוצה כדיבידנד, מתווסף מס דיבידנד ברמת היחיד (30% לבעל מניות מהותי), כך שהמס המצטבר על כסף שיוצא החוצה קרוב מאוד למדרגה השולית העליונה.
המסקנה המעשית: חברה אינה חוסכת מס על כסף שאתם מוציאים לצריכה. היא חוסכת מס על כסף שנשאר בעסק — לפתיחת סניף שני, לרכישת ציוד, לכרית ביטחון תזרימית. זכיין שמוציא כל שקל שהוא מרוויח לא ירוויח כמעט דבר מהתאגדות; זכיין שמתכנן להשאיר בפנים עשרות אלפי שקלים בשנה, כן. תכנון התזרים הזה הוא חלק מהותי מהניהול הפיננסי של הזיכיון, ולא נושא נפרד ממנו.
מע"מ ומס תשומות על ההקמה
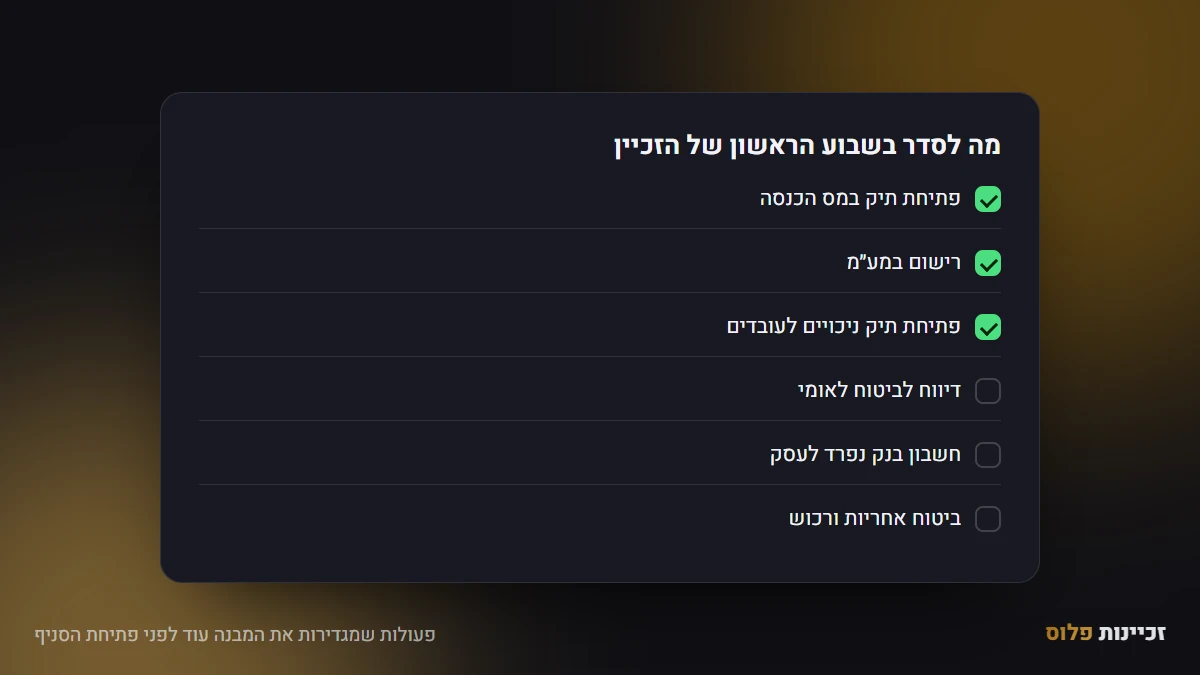
שתי הישויות רשאיות לנכות מס תשומות על רכישות לצורך העסק — ריהוט, ציוד, שיפוץ והתאמת המושכר, ובמקרים רבים גם חלק מדמי הזיכיון עצמם. בהקמת סניף מדובר בסכום משמעותי מאוד, ולכן יש שתי נקודות שאסור לפספס: הרישום במע"מ חייב להיעשות לפני שמתחילים לצבור חשבוניות, וכל חשבונית חייבת לצאת על שם העוסק או החברה ולא על שם פרטי. חשבוניות הקמה שיצאו על שם אישי הן אחת התקלות הנפוצות ביותר בשבוע הראשון, והתיקון שלהן בדיעבד מסורבל. כמה מהעלויות האלה בכלל ניתנות לקיזוז ואיך הן מתפרקות מוסבר במדריך דמי זכיינות — העלות האמיתית.
ביטוח לאומי ומשיכות בעלים
כעוסק מורשה אתם משלמים ביטוח לאומי ומס בריאות על הרווח העסקי, בשיעורים מדורגים ועד תקרה. כבעלי חברה התמונה שונה: אתם יכולים למשוך משכורת כשכירים של החברה שלכם — ואז החברה מפרישה עבורכם כמעביד, המשכורת מוכרת לה כהוצאה, ואתם נהנים מזכויות סוציאליות ומהפרשה לפנסיה — או למשוך דיבידנד, שאינו מחויב בביטוח לאומי אך גם אינו מזכה בזכויות ואינו מוכר כהוצאה לחברה. התמהיל בין השניים הוא החלטה שנתית שמשפיעה ישירות על המס, והוא הסיבה המרכזית לכך שחברה דורשת ליווי חשבונאי שוטף ולא רק דוח בסוף השנה.
עלות הניהול, הבנק והמזכה — שלושה שיקולים מעשיים
מעבר למס, שלושה שיקולים תפעוליים משפיעים על ההחלטה יותר ממה שנהוג לחשוב:
- עלות תחזוקה שנתית. הפער בין השתיים נע בדרך כלל בין 10,000 ל-25,000 ש"ח בשנה — הנהלת חשבונות יקרה יותר, דוח שנתי מבוקר, ואגרה שנתית לרשם החברות. בשנה הראשונה של סניף, שבה התזרים ממילא לחוץ, זה סכום שצריך להופיע בתחזית ולא להפתיע.
- איך הבנק רואה אתכם. לחברה חדשה אין היסטוריה, ולכן הבנק יבחן בפועל אתכם אישית וידרוש ערבות. מנגד, מסגרת אשראי עסקית על שם חברה מפרידה את ההתנהלות העסקית מהחשבון הפרטי — דבר שמשפר את התמונה בבקשות מימון עתידיות. זהו שיקול מרכזי במסלולי מימון לזיכיון, ובמיוחד בהלוואות בערבות מדינה.
- איך המזכה רואה אתכם. חלק מהרשתות מעדיפות לחתום מול חברה ייעודית לסניף, כדי לאפשר העברה עתידית של הזיכיון על ידי העברת מניות ולא על ידי הסבת חוזה. אחרות דווקא מתעקשות על חתימת היזם אישית. כדאי לברר את זה מול הרשת לפני הרישום — הקמת ישות שהמזכה לא מוכן לחתום מולה היא בזבוז של זמן וכסף.
שותפים — הסכם מייסדים, ומה קורה כששותף רוצה לצאת
כששני אנשים או יותר נכנסים יחד לזיכיון, המבנה המשפטי מפסיק להיות שאלת מס והופך לשאלת יחסים. שותפות לא רשומה דרך חברה יוצרת אחריות הדדית מלאה: כל שותף חב במלוא חובות העסק, גם על החלטות שהשותף השני קיבל לבדו. חברה עם חלוקת מניות מסודרת פותרת את זה — אבל רק אם נכתב לצידה הסכם מייסדים, ולפני הרישום.
ההסכם צריך לענות לפחות על ארבע שאלות:
- כסף ובעלות — מי מכניס כמה, האם ההכנסה היא הון או הלוואת בעלים, ומה אחוז הבעלות בפועל.
- עבודה ושכר — מי מנהל את הסניף ביום-יום, כמה שעות, ומה התגמול על כך בנפרד מהרווח.
- הכרעה — מה קורה בחילוקי דעות, ובמיוחד בחלוקה של 50-50, שבה שום צד אינו יכול להכריע.
- יציאה — מנגנון הערכת שווי, זכות סירוב ראשונה, לוח זמנים, ומה קורה במקרה של מחלה, גירושין או פטירה.
סעיף היציאה הוא החשוב מכולם, והוא כמעט תמיד זה שמדלגים עליו. הסכם זיכיון הוא התחייבות ארוכה, ושותף שרוצה לצאת בשנה השלישית כשאין מנגנון מוסכם משתק את הסניף ולעיתים מפר את הסכם הזיכיון עצמו. כדאי לבחון את הנושא הזה כבר בשלב בדיקת הנאותות, יחד עם שאר הבדיקות שנעשות לפני החתימה.
מתי באמת כדאי להתאגד
אין נקודת מעבר אחת, אבל יש סימנים מובהקים. רוב הזכיינים מתחילים כעוסק מורשה בסניף ראשון בהשקעה בינונית, ועוברים לחברה כשמתקיים לפחות אחד מאלה:
- נוצר רווח עודף שנשאר בעסק ואינו נמשך לצריכה — אז החיסכון במס מכסה בקלות את עלות הניהול.
- נכנסים שותפים, או שמתוכננת כניסת משקיע — מניות הן המנגנון היחיד שעובד כאן.
- נפתח סניף שני, או שיש כוונה מוצהרת לכך — הפרדת ישויות בין סניפים מקטינה חשיפה צולבת.
- החשיפה התפעולית גדלה: צוות משמעותי, ציוד יקר, קהל רב בחנות, פעילות שכרוכה בסיכון בטיחותי.
- יש כוונה למכור את הזיכיון בעתיד — מכירת מניות פשוטה בהרבה מהסבת פעילות, ולעיתים גם עדיפה מיסויית. זהו שיקול שעולה תמיד ברכישת סניף קיים, משני צידי העסקה.
המעבר עצמו אפשרי גם בהמשך הדרך, אך אינו טריוויאלי: יש להעביר את הסכם הזיכיון, את חוזה השכירות, את הרישיונות ואת העובדים, ויש לכך השלכות מס שחייבות תכנון מראש. לכן עדיף להחליט נכון בהתחלה מאשר לתקן בשנה השלישית. לסקירת ההזדמנויות הפתוחות היום, ולבחינת המבנה הנכון מול כל אחת מהן, ראו את עמוד זכיינויות למכירה.
מה הצעד הבא?
בזכיינות פלוס (Franchise Group) אנחנו מלווים זכיינים משלב בחירת הרשת ועד פתיחת הסניף, כולל בניית התחזית הכלכלית שעל בסיסה מתקבלת ההחלטה הזו ותיאום מול רואה החשבון ועורך הדין שלכם. צרו איתנו קשר או חייגו 055-5696949 ונעבור יחד על המספרים הספציפיים שלכם.
הערה חשובה: המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, ייעוץ משפטי או תחליף להם. שיעורי המס, התקרות והכללים משתנים מעת לעת, וההחלטה בין עוסק מורשה לחברה בע"מ תלויה לחלוטין בנתונים האישיים שלכם — הכנסות אחרות, מצב משפחתי, שותפים והיקף ההשקעה. אל תקבלו אותה על סמך מאמר. קבלו אותה מול רואה חשבון או עורך דין שרואה את המספרים הקונקרטיים שלכם, לפני שאתם חותמים על הסכם הזיכיון ולפני שאתם נרשמים ברשויות.
שאלות נפוצות
מה עדיף לזכיין — עוסק מורשה או חברה בע"מ?+
אין תשובה אחת, וזו בדיוק הסיבה שההחלטה הזו לא צריכה להתקבל בחמש דקות. כלל אצבע מקצועי: כל עוד הרווח השנתי הצפוי נמוך מרמת ההכנסה שבה אתם ממילא מושכים את כל הכסף לצריכה שוטפת, עוסק מורשה זול יותר ופשוט יותר. ברגע שהרווח עולה על מה שאתם צורכים, ונוצר עודף שנשאר בעסק — היתרון עובר לחברה, כי הכסף שנשאר בפנים ממוסה במס חברות ולא במס שולי. שיקול שני, בלתי תלוי, הוא חשיפה: סניף עם צוות גדול, ציוד יקר או חוזה שכירות ארוך מצדיק התאגדות גם ברווח נמוך.
האם חברה בע"מ באמת מגנה עליי מפני חובות העסק?+
בתיאוריה כן — החברה היא אישיות משפטית נפרדת והנושים שלה פונים אליה ולא אליכם. בפועל ההגנה הזו נשחקת מאוד בעסק זכיינות קטן, כי כמעט כל גורם משמעותי ידרוש מכם ערבות אישית: הבנק על ההלוואה, בעל הנכס על השכירות, המזכה על התחייבויות ההסכם, ולעיתים גם ספק מרכזי. ערבות אישית עוקפת את מסך ההתאגדות לחלוטין. מה שכן נשאר מוגן הוא החשיפה למה שלא חתמתם עליו — תביעת עובד, נזק לצד שלישי, חוב ספק ללא ערבות.
כמה עולה להחזיק חברה בע"מ לעומת עוסק מורשה?+
הפער השנתי בין השניים נע בדרך כלל בין 10,000 ל-25,000 ש"ח, והוא מורכב משלושה מרכיבים: הנהלת חשבונות חודשית יקרה יותר, דוח שנתי ערוך ומבוקר על ידי רואה חשבון במקום דוח עצמאי פשוט יחסית, ואגרה שנתית לרשם החברות. לכך מתווספת עלות חד-פעמית של הקמה — אגרת רישום ועריכת מסמכי התאגדות אצל עורך דין. זה סכום שחייב להיכנס לתזרים של השנה הראשונה, לא להישכח בו.
האם אפשר לקזז מע"מ על עלויות ההקמה של הסניף?+
עוסק מורשה וחברה בע"מ כאחד רשאים לנכות מס תשומות על רכישות לצורך העסק, כולל ריהוט, ציוד, שיפוץ והתאמת המושכר — בתנאי שיש חשבונית מס תקינה על שם העוסק או החברה. שתי נקודות שמפילות זכיינים: רישום במע"מ חייב להיעשות לפני שמתחילים לצבור חשבוניות, וחשבונית שהוצאה על שם פרטי ולא על שם העסק בעייתית מאוד לקיזוז. בהקמת סניף מדובר בסכומים משמעותיים, ולכן זה אחד הדברים הראשונים שצריך לסגור.
אנחנו שני שותפים — מה חייב להיות סגור לפני שפותחים?+
הסכם מייסדים, ולפני הרישום ולא אחריו. ההסכם צריך לענות על ארבע שאלות לפחות: מי מכניס כמה ומה חלקו בבעלות, מי מנהל בפועל ומה שכרו על כך, איך מתקבלות החלטות כשיש חילוקי דעות, ומה קורה כששותף רוצה לצאת — מנגנון הערכת שווי, זכות סירוב ראשונה ולוח זמנים. שותפות בזכיינות היא לרוב שותפות ארוכה, כי הסכם הזיכיון עצמו ארוך; הסכם שנכתב אחרי שהמתח כבר קיים נכתב בתנאים גרועים בהרבה.