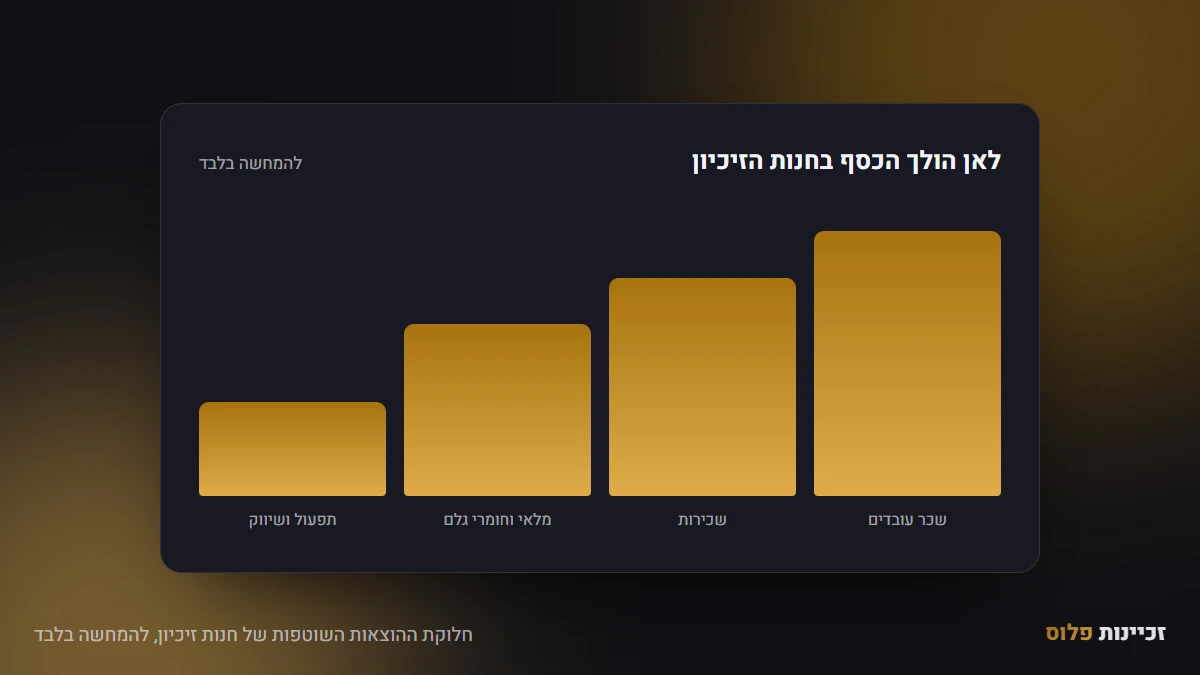
אחרי שאלת העלות מגיעה תמיד אותה שאלה: כמה מרוויח זכיין בישראל. זו השאלה החשובה יותר מהשתיים, והיא גם זו שמקבלת את התשובות הכי מעורפלות — "תלוי", "יש כאלה שעושים יפה מאוד", או, הגרסה המסוכנת מכולן, מחזור חודשי שנזרק לאוויר כאילו הוא תשובה.
המאמר הזה עושה דבר אחד: לוקח חודש אחד של סניף זכיינות ומוריד אותו שורה אחר שורה, מהמחזור ועד הסכום שבאמת נכנס לחשבון הבנק של הבעלים. בדרך יתברר למה שני סניפים עם אותו מחזור יכולים להיות עסק טוב ועסק מפסיד, ומה צריך לשאול לפני שחותמים.
למה "מחזור של 200 אלף" לא אומר כמעט כלום
מחזור הוא הנתון הכי קל לצטט והכי קשה להסיק ממנו. שלוש סיבות, וכולן מעשיות:
- המספר שנאמר בעל פה כולל בדרך כלל מע"מ. בקמעונאות ובמזון המחירים לצרכן כוללים מע"מ, כך שמחזור של 200,000 ש"ח בקופה הוא מחזור נטו של כ-169,500 ש"ח. כ-15% נעלמו לפני שהתחלנו בכלל לחשב.
- עלות המכר משתנה דרמטית בין ענפים. 30% במזון, 45%-55% באופנה, ולעיתים פחות מ-20% בעסקי שירותים. אותו מחזור מייצר רווח גולמי שונה לחלוטין.
- ההוצאות הקבועות אינן פרופורציוניות. שכירות בקניון מרכזי ושכר צוות ליבה נשארים כמעט זהים בין סניף שמוכר ב-170 אלף לסניף שמוכר ב-210 אלף — ובדיוק הפער הזה הוא כל הרווח.
התוצאה המעשית: ירידה של 20% במחזור אינה מורידה 20% מהרווח. היא יכולה למחוק אותו לגמרי. זה הלב של החישוב, וזה מה שהטבלה הבאה מראה.
דוח רווח והפסד של חודש אחד — שורה אחר שורה
הדוגמה: סניף בית קפה של רשת מוכרת, כ-110 מ"ר בעיר בינונית, השקעה התחלתית של כ-950,000 ש"ח שמתוכה 500,000 ש"ח הלוואה בנקאית לחמש שנים. שני תרחישים, אותו סניף, הפרש של 50,000 ש"ח במחזור החודשי.
| סעיף חודשי | תרחיש א' | תרחיש ב' |
|---|---|---|
| מחזור בקופה (כולל מע"מ) | 200,000 ש"ח | 250,000 ש"ח |
| מע"מ | 30,500 ש"ח | 38,100 ש"ח |
| מחזור נטו | 169,500 ש"ח | 211,900 ש"ח |
| עלות המכר (30%) | 50,900 ש"ח | 63,600 ש"ח |
| רווח גולמי | 118,600 ש"ח | 148,300 ש"ח |
| שכר עבודה כולל מנהל סניף | 58,000 ש"ח (34%) | 65,700 ש"ח (31%) |
| שכר דירה ודמי ניהול | 26,000 ש"ח | 26,000 ש"ח |
| תמלוגים (6%) | 10,200 ש"ח | 12,700 ש"ח |
| דמי שיווק (3%) | 5,100 ש"ח | 6,400 ש"ח |
| הוצאות תפעול שוטפות | 13,000 ש"ח | 14,500 ש"ח |
| עמלות סליקה ומשלוחים | 4,500 ש"ח | 5,600 ש"ח |
| ביטוח, רו"ח, אגרות ורישוי | 2,500 ש"ח | 2,500 ש"ח |
| רווח תפעולי (לפני פחת ומימון) | הפסד של 700 ש"ח | 14,900 ש"ח (7%) |
| החזר הלוואה (קרן וריבית) | 10,100 ש"ח | 10,100 ש"ח |
| תזרים חופשי לבעלים | מינוס 10,800 ש"ח | 4,800 ש"ח |
שני התרחישים הם אותו סניף, אותו צוות, אותה שכירות. ההפרש במחזור הוא 25%. ההפרש בתוצאה הוא בין עסק שמפסיד לבין עסק שמרוויח — וזה הטיעון המלא נגד השימוש במחזור כמדד. המסגרת המלאה לחישוב נקודת האיזון של סניף מפורטת במדריך החזר השקעה בזיכיון, ושם גם מוצג מחשבון שמריץ את התרחישים האלה עבורכם.
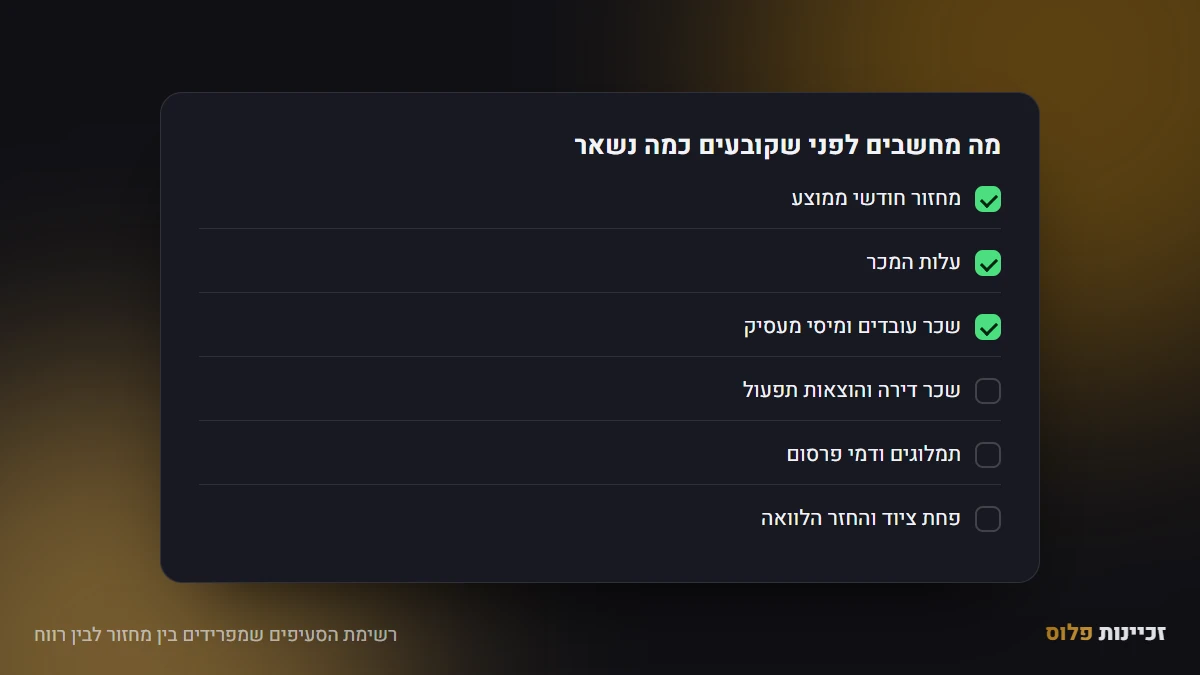
מרווח תפעולי למה שבאמת נכנס לחשבון
השורה "רווח תפעולי" היא לא השורה שממנה מתפרנסים. בין השתיים עומדים שלושה סעיפים שרוב היזמים שוכחים לתמחר.
פחת — הוצאה שלא יוצאת מהחשבון, ועדיין אמיתית
השיפוץ, הציוד והריהוט בסניף הזה שווים כ-600,000 ש"ח ונשחקים על פני כשש שנים — כלומר כ-8,300 ש"ח בחודש. הכסף הזה לא יוצא מהחשבון כל חודש, אבל הוא יצטרך לצאת שוב כשהסניף יזדקק לחידוש. מי שמתעלם ממנו חושב שהוא מרוויח 8,300 ש"ח יותר ממה שהוא באמת מרוויח, ומגלה את הפער בפעם הראשונה שהרשת דורשת רענון עיצובי.
הלוואה — קרן וריבית הן שני דברים שונים
הריבית היא הוצאה מוכרת שמקטינה את הרווח החייב במס; החזר הקרן אינו הוצאה כלל מבחינת רשות המסים, אבל הוא בהחלט יוצא מהחשבון. התוצאה מבלבלת: בתרחיש ב' התזרים החופשי הוא כ-4,800 ש"ח בחודש, בעוד שהרווח שידווח לרשויות — אחרי פחת ואחרי רכיב הריבית בלבד — הוא בסביבות 3,600 ש"ח. שני מספרים שונים, שניהם נכונים, ועל שניהם צריך לדעת לענות. הנושא מפורק לעומקו במדריך ניהול פיננסי של זיכיון, ותנאי המימון עצמם בסקירת גיוס מימון לזיכיון.
הבעלים שעובד בחנות מול הבעלים שמעסיק מנהל
בטבלה למעלה הנחנו שהבעלים מעסיק מנהל סניף, שעלותו למעסיק היא בסביבות 23,000-29,000 ש"ח בחודש. אם הבעלים עומד בעצמו מאחורי הדלפק, הסעיף הזה נחסך והרווח התפעולי בתרחיש ב' קופץ לכ-39,900 ש"ח. זה נראה כמו קפיצה דרמטית, אבל היא אופטית: מתוכה כ-25,000 ש"ח הם השכר שהבעלים משלם לעצמו על עבודה מלאה, ומה שנשאר כתשואה על ההון הוא בדיוק אותם כ-4,800 ש"ח.
בעלים שעובד בעסק מרוויח משכורת; בעלים שמעסיק מנהל מרוויח מהעסק. שני המודלים לגיטימיים לחלוטין, אבל הם עונים על שתי שאלות שונות, וחשוב לדעת על איזו מהן אתם עונים לפני שאתם חותמים. ההבדל גם קובע כמה סניפים תוכלו להחזיק בהמשך — מי שעובד בסניף אחד לא יפתח שני. סוגיות הצוות, עלות המעסיק ותחלופת העובדים נדונות בהרחבה במדריך ניהול צוות בזיכיון.
השנה הראשונה, והטווחים שאפשר לצפות להם
למה השנה הראשונה אינה המספר שלכם
סניף חדש מגיע בדרך כלל ל-60%-80% מהמחזור המיוצב שלו בחודשים הראשונים, ובמקביל נושא בעלויות שלא יחזרו: הכשרה, עודף כוח אדם בתקופת הלמידה, בזבוז חומרי גלם עד שהצוות מדייק, ותקציב השקה. ההתייצבות אורכת בדרך כלל בין שישה חודשים לשנה וחצי. המשמעות המעשית היא שההון החוזר אינו סעיף אופציונלי בתכנון — הוא מה שמאפשר לסניף להגיע לחודש שבו הוא מתחיל להרוויח. תכנון מסודר של התקופה הזו הוא בדיוק מה שנבדק בבדיקת כדאיות לפני החתימה.
טווחי רווח תפעולי לפי ענף
הטווחים הבאים מבוססים על ניסיוננו המקצועי מול סניפים מיוצבים בישראל, כאחוז מהמחזור נטו ולפני משכורת בעלים. הם נועדו לשמש נקודת ייחוס לבדיקת תחזית שהוצגה לכם, לא הבטחה:
- בתי קפה ומזון מהיר: בדרך כלל 7%-15%. רגישים מאוד לשכירות ולאחוז השכר.
- מסעדות ישיבה: בדרך כלל 5%-12%. מחזור גבוה יותר, שוליים צרים יותר ותנודתיות עונתית חזקה.
- קמעונאות אופנה והנעלה: בדרך כלל 6%-14%. תלויים בעונות ובניהול מלאי, והסיכון המרכזי הוא סחורה שנתקעת.
- קוסמטיקה וטיפוח: בדרך כלל 10%-20%. עלות מכר נמוכה יחסית ורווחיות טובה למטר.
- עסקי שירותים ומודלים קומפקטיים: בדרך כלל 12%-25%, בזכות השקעה נמוכה ושטח קטן — אך בדרך כלל עם תקרת מחזור נמוכה יותר.
השוואה מסודרת בין הקטגוריות, כולל היקפי ההשקעה שמאחורי כל טווח, מופיעה במדריך הזכיינויות הרווחיות בישראל, ופירוט מלא של כל מרכיבי התמלוגים ודמי השיווק בעמוד דמי זכיינות.
כשזכיינות מפסידה — סימני האזהרה המוקדמים
מותג חזק מקטין את סיכון הביקוש. הוא אינו מבטל את סיכון המיקום, סיכון הניהול וסיכון המינוף, וסניפים של רשתות מוכרות נסגרים בישראל כל שנה. הבשורה הטובה היא שההידרדרות כמעט תמיד מופיעה בדוחות לפני שהיא מופיעה בבנק. אלה הסימנים שצריך לעקוב אחריהם חודש בחודשו:
- עלות המכר זוחלת מעלה שלושה חודשים ברציפות. בדרך כלל מדובר בפחת סחורה, בגניבות או במחירון ספק שהתעדכן ולא גולגל למחיר לצרכן.
- אחוז השכר עובר את הסף הענפי. במזון, שכר שחוצה בעקביות 35% מהמחזור נטו הוא נורה אדומה — בין אם מדובר בעודף משמרות ובין אם במחזור שירד.
- אשראי הספקים נמתח. מעבר מתשלום שוטף ל-30 לשוטף ל-60 בלי שסוכם כך מראש הוא מימון של הפסד, לא שיפור תזרימי.
- דחיית מע"מ או מקדמות מס הכנסה. הסימן החמור ביותר. כסף שנגבה מלקוחות ולא הועבר הוא הלוואה יקרה מאוד מרשות המסים.
- אין סגירת חודש. מי שמסתכל על המספרים פעם ברבעון מגלה בעיה של שלושה חודשים במקום בעיה של שלושים יום.
- הבעלים עובד יותר ומושך פחות. זהו כמעט תמיד הסימן האחרון, והוא מופיע חודשים אחרי שהראשונים הופיעו בדוח.
כשאחד מהסימנים האלה מופיע יש כמעט תמיד מרחב תמרון — משא ומתן על השכירות, שינוי תמהיל משמרות, עדכון תמחור מול הרשת. הבעיה היא שהמרחב הזה מצטמצם ככל שמחכים. מי ששוקל רכישה של סניף פעיל צריך לבדוק בדיוק את הסעיפים האלה בשנתיים האחרונות שלו, ולא רק את המחזור — נושא שמפורט בסקירת זיכיונות למכירה ובסקירת הזדמנויות עסקיות.
מה הצעד הבא?
בזכיינות פלוס (Franchise Group) אנחנו בונים עם יזמים את דוח הרווח וההפסד של הסניף לפני החתימה — בתרחיש ריאלי ובתרחיש פסימי, כולל משכורת בעלים, פחת והחזר הלוואה — כדי שהשאלה "כמה אני ארוויח" תקבל מספר ולא הערכה. אם יש בידכם תחזית מרשת ואתם רוצים לדעת מה היא באמת אומרת, צרו איתנו קשר או חייגו 055-5696949 לשיחת ייעוץ ראשונית ללא התחייבות.
שאלות נפוצות
כמה מרוויח זכיין בישראל בממוצע?+
אין מספר אחד, וכל מי שנוקב באחד מוכר לכם משהו. מניסיוננו, סניף זכיינות מנוהל היטב ומיוצב מייצר רווח תפעולי של 6%-15% מהמחזור נטו לפני משכורת הבעלים, ובעסקי שירותים ומודלים קומפקטיים הטווח גבוה יותר. מה שמגיע בפועל ליד הבעלים תלוי בשלושה דברים נוספים שלא מופיעים בשורת הרווח התפעולי: כמה הלוואה משלמים כל חודש, האם הבעלים עובד בעסק או מעסיק מנהל, והאם הסניף עבר כבר את שנת ההתבססות.
האם מחזור של 200,000 ש"ח בחודש זה טוב?+
לבד — זה נתון חסר משמעות. במזנון קומפקטי עם שכירות נמוכה זה מחזור מצוין, ובבית קפה של 110 מ"ר בקניון עם עלות שכר של 34% מהמחזור זה בדיוק אזור ההפסד. בנוסף, ברוב עסקי הקמעונאות והמזון המספר שנאמר בעל פה כולל מע"מ, כך שהמחזור האמיתי שממנו מתחילים לחשב נמוך בכ-15%. תמיד בקשו את המחזור נטו, את אחוז עלות המכר ואת השכירות באותה נשימה — שלושת המספרים יחד אומרים משהו, אחד מהם לא.
האם משכורת הבעלים נחשבת רווח?+
לא, וזו הטעות החשבונאית הנפוצה ביותר בענף. אם אתם עומדים מאחורי הדלפק שישה ימים בשבוע, הסכום שאתם מושכים מחליף את עלותו של מנהל סניף שהייתם צריכים להעסיק ממילא — כלומר זו עלות תפעולית, לא תשואה על ההון. הדרך הנכונה לבדוק היא לרשום בדוח משכורת מנהל בשוק ולראות מה נשאר אחריה. מה שנשאר הוא הרווח מהעסק; מה שמשכתם הוא השכר שלכם על העבודה.
כמה זמן לוקח עד שזכיין מתחיל להרוויח באמת?+
השנה הראשונה כמעט אף פעם אינה מייצגת. סניף חדש מגיע בדרך כלל ל-60%-80% מהמחזור המיוצב שלו בחודשים הראשונים, ובמקביל נושא בעלויות התחלה חד-פעמיות ובצוות שעדיין לומד. ההתייצבות אורכת בדרך כלל בין שישה חודשים לשנה וחצי, תלוי בענף ובמיקום. תכנון שלא כולל הון חוזר לתקופה הזו הוא התכנון שמפיל סניפים שהיו יכולים להצליח.
האם זכיינות יכולה להפסיד כסף?+
כן, בהחלט — וזה קורה גם ברשתות מוכרות וחזקות. המותג מוריד את סיכון הביקוש, אבל אינו מבטל את סיכון המיקום, סיכון הניהול וסיכון המינוף. הסימנים המוקדמים כמעט תמיד מופיעים בדוחות לפני שהם מופיעים בבנק: עלות מכר שזוחלת מעלה חודש אחר חודש, אחוז שכר שעובר את הסף הענפי, ודחיית תשלומי מע"מ ומקדמות מס. מי שסוגר חודש כל חודש רואה את זה בזמן; מי שסוגר רבעון מגלה מאוחר. נשמח לעבור אתכם על המספרים — 055-5696949.